小石贷信息咨询 信息咨询服务的桥梁与边界
在金融借贷市场日益细分的今天,“小石贷信息咨询”这类主体时常出现在公众视野中。其核心业务——信息咨询服务,看似简单,实则在借贷链条中扮演着特殊角色。理解其功能与边界,对借贷双方都至关重要。
一、信息咨询服务的核心:撮合与解读
“小石贷信息咨询”提供的信息咨询服务,本质上是解决借贷市场中的信息不对称问题。它并非资金出借方,也不是最终的借款方,而是作为第三方,收集、整理并向有意向的客户提供关于贷款产品、申请条件、流程步骤以及相关 financial 常识的信息。其服务内容通常包括:
- 产品信息整合: 向客户介绍不同金融机构或借贷平台的贷款产品特点,如额度范围、利率区间、期限要求、还款方式等。
- 资质评估咨询: 依据客户提供的个人基本情况(如收入、信用记录、资产状况),提供初步的申贷可行性分析,帮助客户了解自身条件与目标产品的匹配度。
- 流程指引协助: 告知客户申请贷款所需的材料和步骤,协助理解合同条款,指导完成线上或线下的申请操作。
- 金融知识普及: 向客户宣传理性借贷观念,解释常见金融术语,提示潜在风险,起到一定的投资者/借款人教育作用。
换言之,其价值在于充当信息“翻译者”和流程“向导”,试图让复杂的借贷环节对普通人而言更易理解、更易操作。
二、角色定位的边界:咨询顾问而非信贷主体
明确“小石贷信息咨询”的边界至关重要。公众需清晰认识到:
- 功能边界: 正规的信息咨询不直接发放贷款,不设定利率,也不承担信用风险。其收入通常来源于向成功获得贷款的客户收取约定比例的服务费,或向合作金融机构收取渠道推广费。它在法律上不是借贷合同的一方当事人。
- 责任边界: 信息服务方有义务如实、准确、全面地提供信息,并对所提供信息的来源合法性负责。但它不对借贷结果(如是否批贷、具体额度及利率)做最终保证,也不能替代借款人自身的决策责任。
- 合规边界: 此类服务的经营活动必须遵循相关法律法规,包括但不限于不得非法收集、买卖个人信息;不得进行虚假或误导性宣传;不得以“包过”“内部渠道”等名义收取高额费用或从事欺诈活动。
理解这些边界是自我保护的基石。借款人终须与持牌金融机构签订借贷合同,并独立承担还款义务。
三、借贷双方的火眼金睛:识别服务的价值与风险
对于寻求信息咨询服务的客户而言,需保持理性:
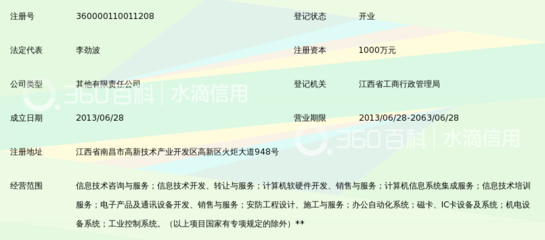
- 审视资质: 查询运营公司的工商注册信息、经营范围,确认其是正常的咨询类企业,而非无资质的放贷机构。
- 明确收费: 在提供服务前,充分了解收费项目的标准和支付方式,是否存在“前置收费”“成功费”之外的隐性成本。
- 保护信息: 警惕过度索取隐私信息(如通讯录详单、无关资产证明)的行为,提供复印件时注明用途。
- 独立思考: 咨询服务提供的是建议而非决策。务必亲自阅读、理解借贷合同全部条款,特别是利息计算方式、逾期后果及争议解决方式。过于美好的承诺往往是风险的信号。
四、信息透明方能行稳致远
“小石贷信息咨询”及相关信息服务在 bridging 借贷双方信息差方面有其存在理由。其生命力根植于 faithful 地发挥信息梳理、流程引导与风险提示功能。健康的金融生态既需要高效的资金融通,更离不开清明、透明的信息服务环境。作为消费者,提升自身的金融素养,明晰各方权责边界,是对抗误导与风险的最强壁垒。只有当信息在阳光下传递,借贷关系才能在互信的基础上真正对各方有所助益。
如若转载,请注明出处:http://www.mvgzdz.com/product/79.html
更新时间:2026-11-21 04:08:28